Socious Report
 Socious Work
 Socious Verify
Compliance
メキシコのNIS:30のサステナビリティ指標を、財務諸表の注記に
メキシコのNIF(財務情報基準)で財務諸表を作成する企業は、30のサステナビリティ指標を財務諸表の注記の中で開示することになった。基準の発効は2025年1月1日、最初の開示は2026年に発行される2025年度の財務諸表である。CSRDやSSBJをすでに提出しているグループにとって、難しいのは提出そのものではない。
サステナビリティ、ESGコンプライアンス、インパクト採用に関するインサイト
メキシコのNIF(財務情報基準)で財務諸表を作成する企業は、30のサステナビリティ指標を財務諸表の注記の中で開示することになった。基準の発効は2025年1月1日、最初の開示は2026年に発行される2025年度の財務諸表である。CSRDやSSBJをすでに提出しているグループにとって、難しいのは提出そのものではない。
メキシコのNIF(財務情報基準)で財務諸表を作成する企業は、30のサステナビリティ指標を財務諸表の注記の中で開示することになった。基準の発効は2025年1月1日、最初の開示は2026年に発行される2025年度の財務諸表である。CSRDやSSBJをすでに提出しているグループにとって、難しいのは提出そのものではない。
ISSBは2025年12月11日、「温室効果ガス排出の開示に関する改訂」を公表した。IFRS S2に対する4つの的を絞った改訂で、2027年1月1日以降に開始する報告期間から適用され、早期適用も認められる。それぞれが何を変えるのかを整理する。
ISSBは2025年12月11日、「温室効果ガス排出の開示に関する改訂」を公表した。IFRS S2に対する4つの的を絞った改訂で、2027年1月1日以降に開始する報告期間から適用され、早期適用も認められる。それぞれが何を変えるのかを整理する。
多くの法域はまず限定的保証から始める。マレーシアのNSRFは、ISSB基準適用の2年後にScope1・2への合理的保証を求める方針で、Group1は2027年1月1日開始事業年度から適用される。
多くの法域はまず限定的保証から始める。マレーシアのNSRFは、ISSB基準適用の2年後にScope1・2への合理的保証を求める方針で、Group1は2027年1月1日開始事業年度から適用される。
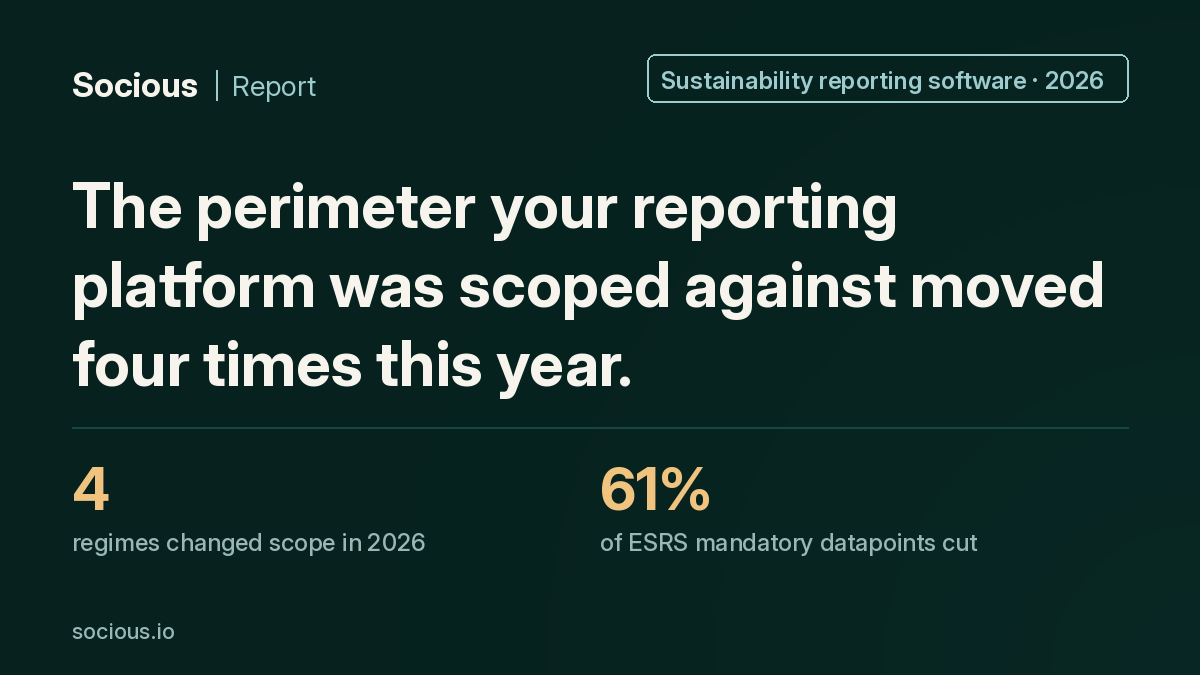
2024年や2025年にサステナビリティ報告プラットフォームを選んだなら、その前提となった規則はEU、台湾、カリフォルニア、ニュージーランドで今年変わっている。報告義務の有無を決める判定は、もはや財務指標だけではない。機能一覧では確認できない部分である。
2024年や2025年にサステナビリティ報告プラットフォームを選んだなら、その前提となった規則はEU、台湾、カリフォルニア、ニュージーランドで今年変わっている。報告義務の有無を決める判定は、もはや財務指標だけではない。機能一覧では確認できない部分である。
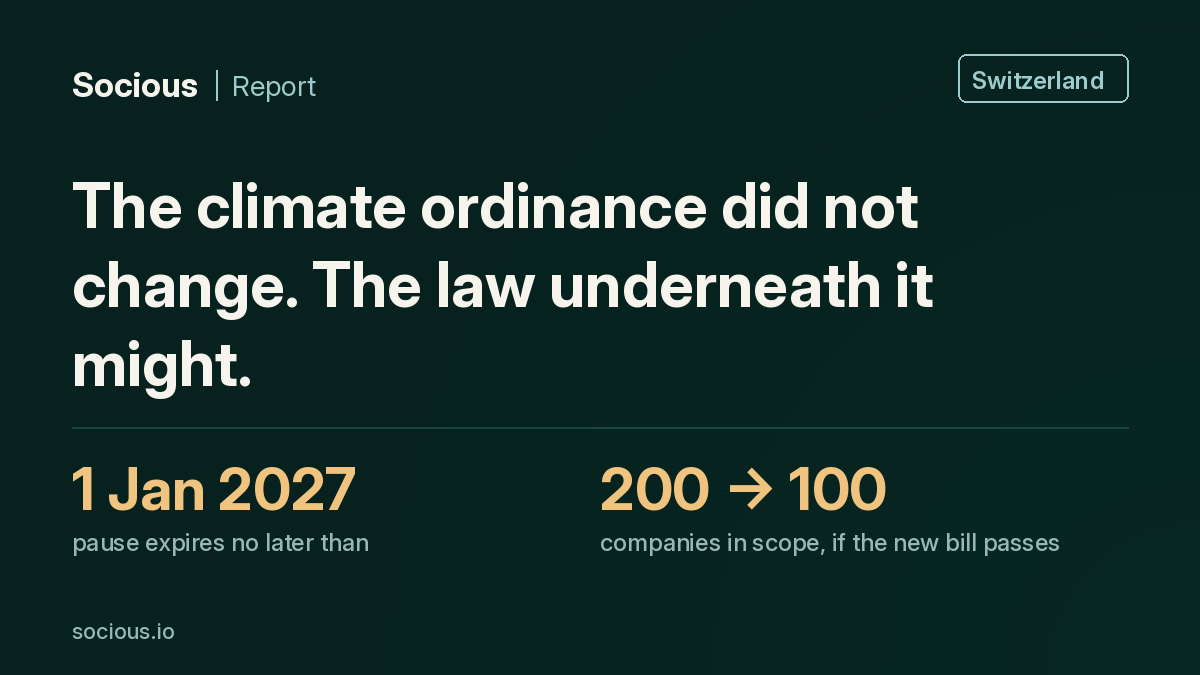
スイスはISSBやESRSによる報告を認める改正を諮問したが、2025年6月25日に改正を一時停止し、遅くとも2027年1月1日までとした。別途諮問中の法案は、報告義務の対象を約200社から約100社に絞る内容である。
スイスはISSBやESRSによる報告を認める改正を諮問したが、2025年6月25日に改正を一時停止し、遅くとも2027年1月1日までとした。別途諮問中の法案は、報告義務の対象を約200社から約100社に絞る内容である。
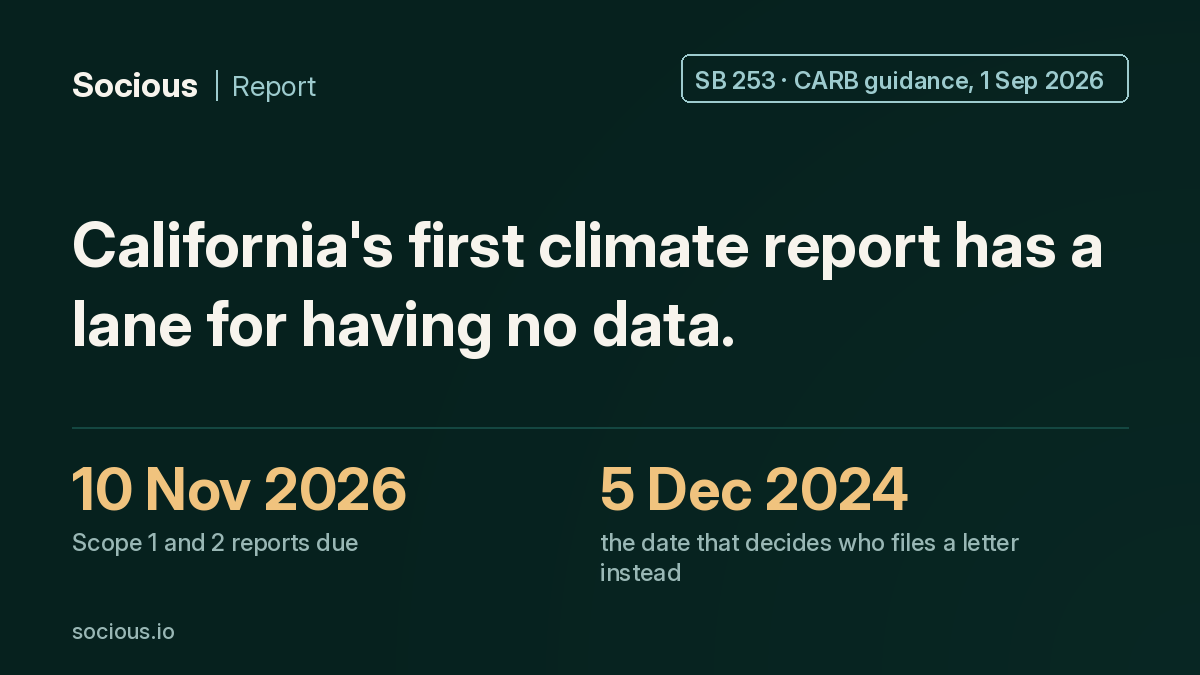
CARBのガイダンスは、SB 253の初回報告期限を2026年11月10日、対象をスコープ1・2と定めている。2024年12月5日時点でデータを収集していなかった企業は、代わりに報告しない旨の表明を求められる。スコープ3と保証は第二次規則制定で検討中である。
CARBのガイダンスは、SB 253の初回報告期限を2026年11月10日、対象をスコープ1・2と定めている。2024年12月5日時点でデータを収集していなかった企業は、代わりに報告しない旨の表明を求められる。スコープ3と保証は第二次規則制定で検討中である。
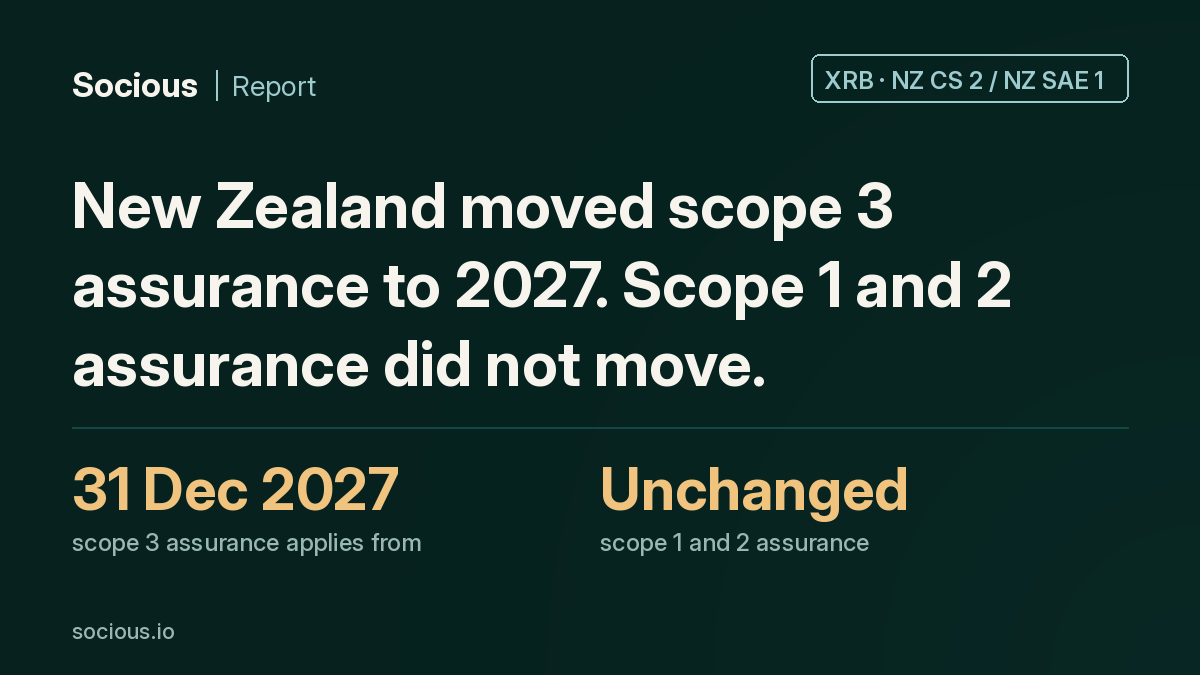
XRBの2025年改正は、スコープ3保証の適用経過措置の期限を「2025年12月31日より前に終了する会計期間」から「2027年12月31日より前」に改めた。NZ SAE 1の第7B項は、誤解を避けるためとして、スコープ1・2は引き続き保証の対象であると明記している。開示の猶予は報告期間数で、保証の猶予は暦日で数える。
XRBの2025年改正は、スコープ3保証の適用経過措置の期限を「2025年12月31日より前に終了する会計期間」から「2027年12月31日より前」に改めた。NZ SAE 1の第7B項は、誤解を避けるためとして、スコープ1・2は引き続き保証の対象であると明記している。開示の猶予は報告期間数で、保証の猶予は暦日で数える。
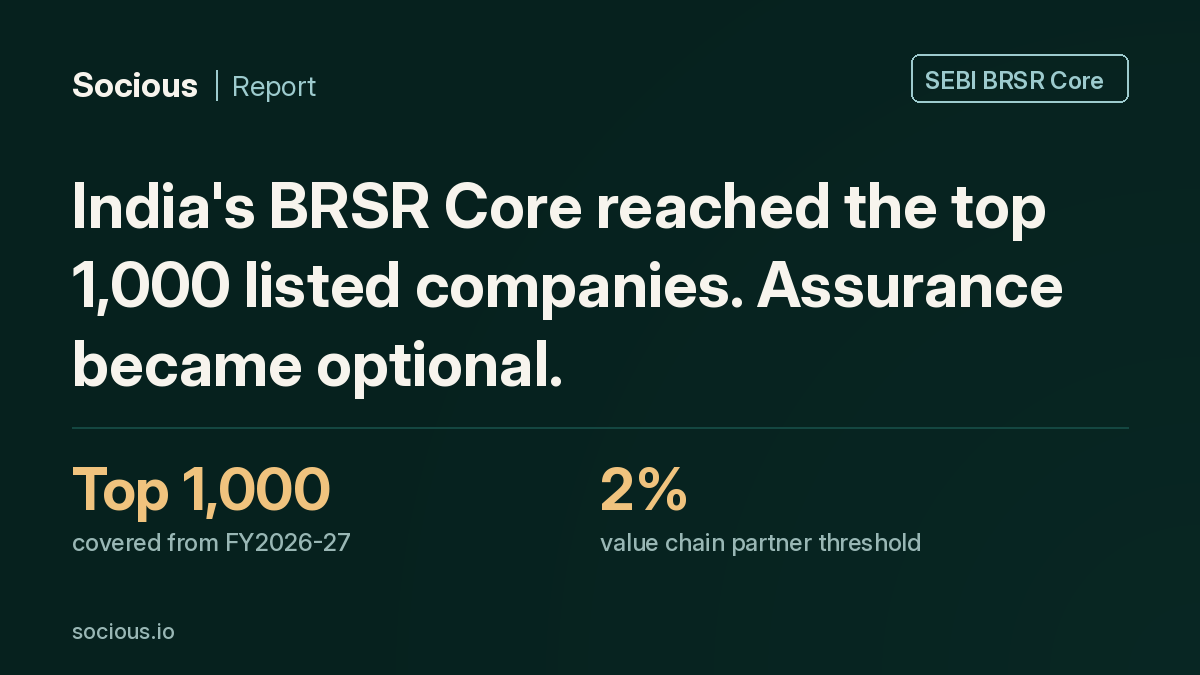
SEBIの2025年3月28日付サーキュラーは、BRSR Coreについて、産業基準フォーラム(ISF)の基準に基づく第三者アセスメントと保証のいずれかを選べる仕組みを導入した。段階的適用は2026-27年度に上場上位1,000社へ達している。バリューチェーンのESG開示は1年延期され、任意となった。基準は取引先ごとに2%、カバー率は75%である。
SEBIの2025年3月28日付サーキュラーは、BRSR Coreについて、産業基準フォーラム(ISF)の基準に基づく第三者アセスメントと保証のいずれかを選べる仕組みを導入した。段階的適用は2026-27年度に上場上位1,000社へ達している。バリューチェーンのESG開示は1年延期され、任意となった。基準は取引先ごとに2%、カバー率は75%である。
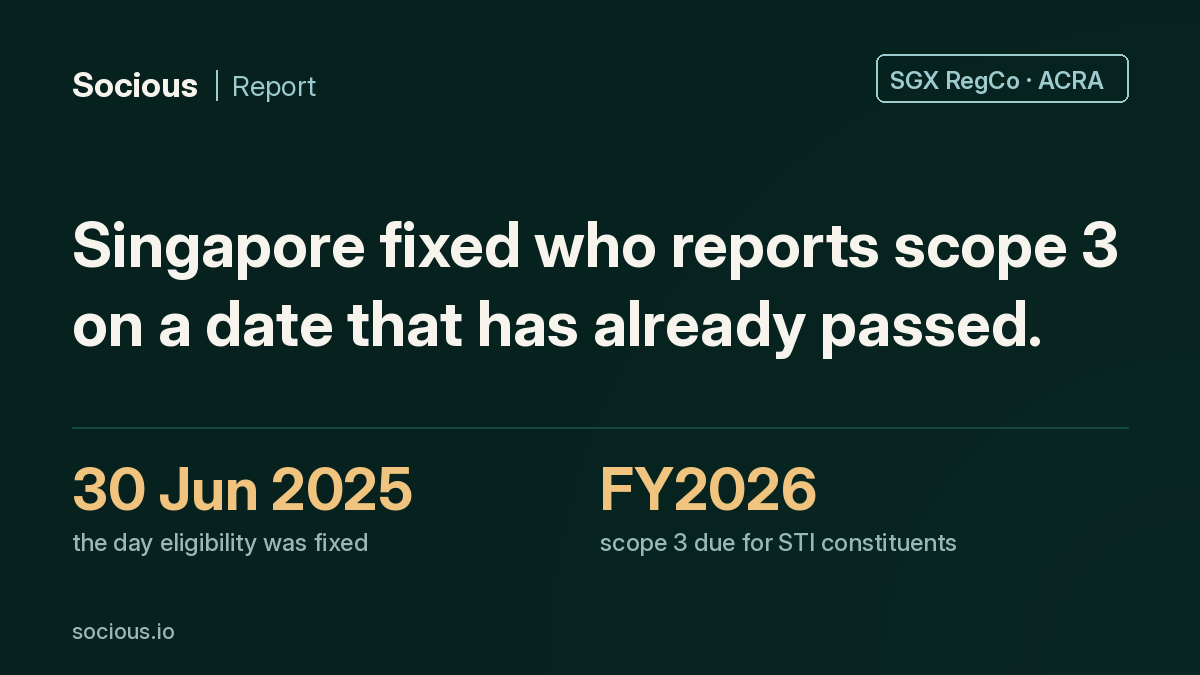
ACRAとSGX RegCoは2025年8月25日、シンガポールの気候関連開示の期限の多くを延長した。スコープ3はSTI構成銘柄について2026事業年度から義務のまま、その他の上場企業は任意となる。対象は2025年6月30日時点で確定し、その後に指数から外れても適用される。
ACRAとSGX RegCoは2025年8月25日、シンガポールの気候関連開示の期限の多くを延長した。スコープ3はSTI構成銘柄について2026事業年度から義務のまま、その他の上場企業は任意となる。対象は2025年6月30日時点で確定し、その後に指数から外れても適用される。
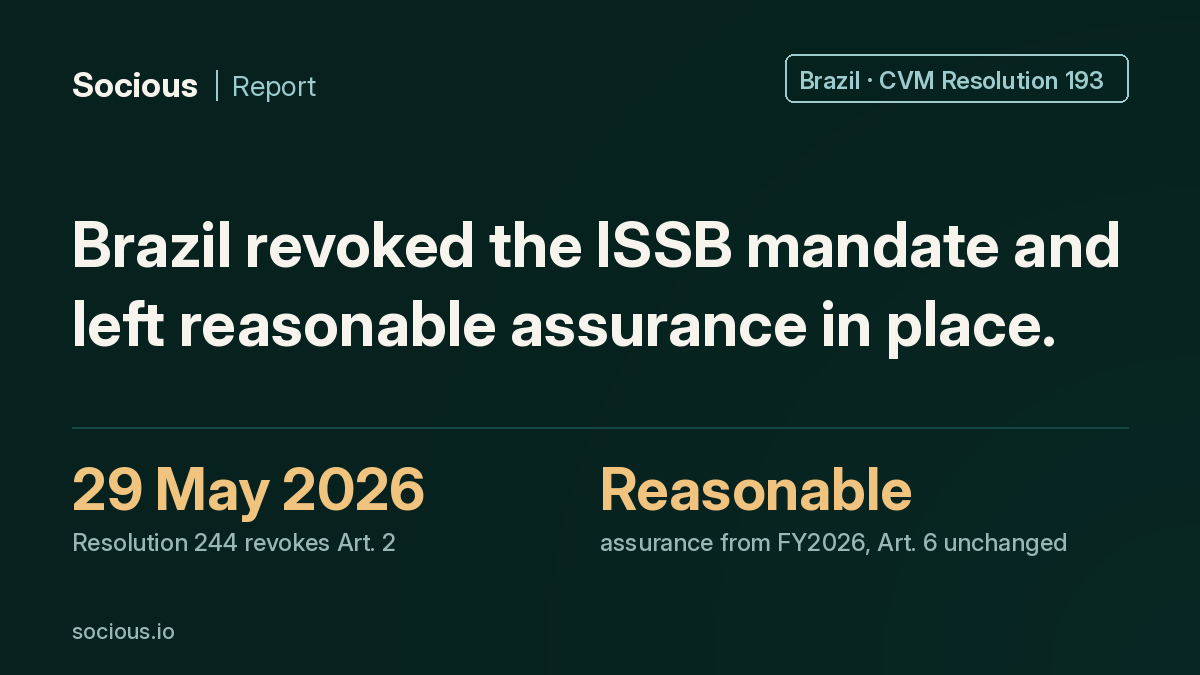
2026年5月29日のCVM決議244号は、2026年からのISSB基準による報告を義務づけていた決議193号の第2条を撤回した。第6条は変更されていないため、2026年度について任意で提出する企業には、依然として合理的保証が求められる。
2026年5月29日のCVM決議244号は、2026年からのISSB基準による報告を義務づけていた決議193号の第2条を撤回した。第6条は変更されていないため、2026年度について任意で提出する企業には、依然として合理的保証が求められる。
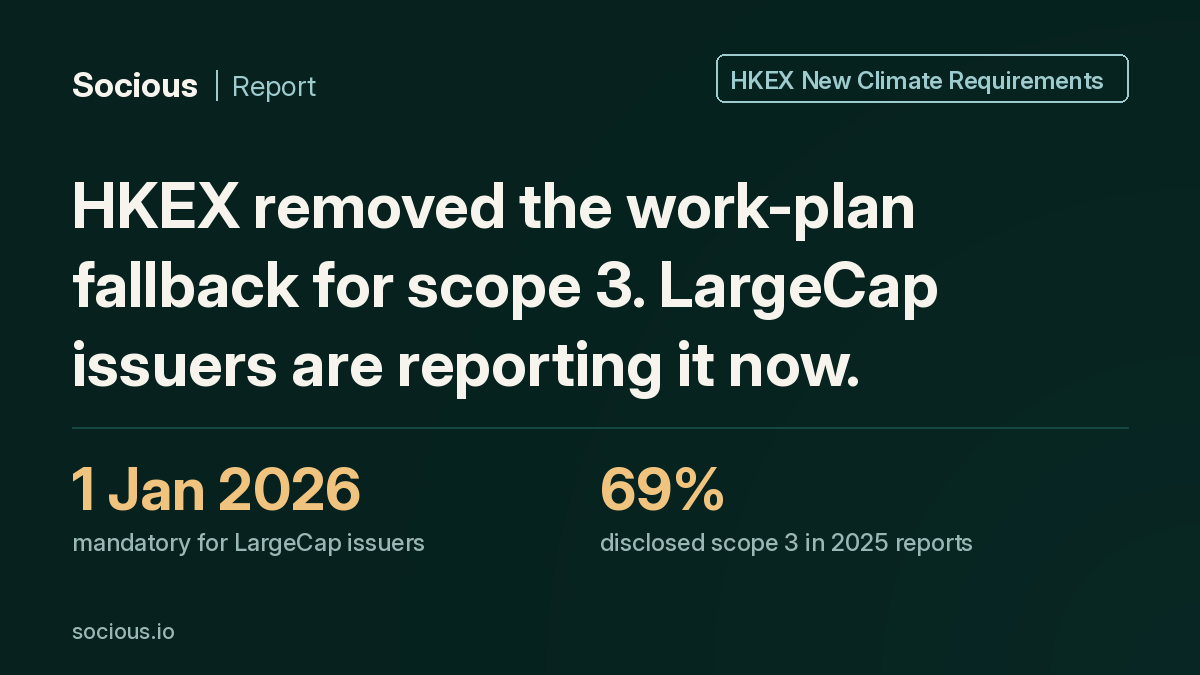
HKEXは、スコープ3の数値が揃わない場合に作業計画の開示で代える経過措置を提案した。回答者の78%が支持したが、最終ルールからは削除された。ハンセン総合大型株指数の構成銘柄は2026年1月1日以降に開始する事業年度から開示が義務となる。直近のレビューでの開示率は69%だった。
HKEXは、スコープ3の数値が揃わない場合に作業計画の開示で代える経過措置を提案した。回答者の78%が支持したが、最終ルールからは削除された。ハンセン総合大型株指数の構成銘柄は2026年1月1日以降に開始する事業年度から開示が義務となる。直近のレビューでの開示率は69%だった。
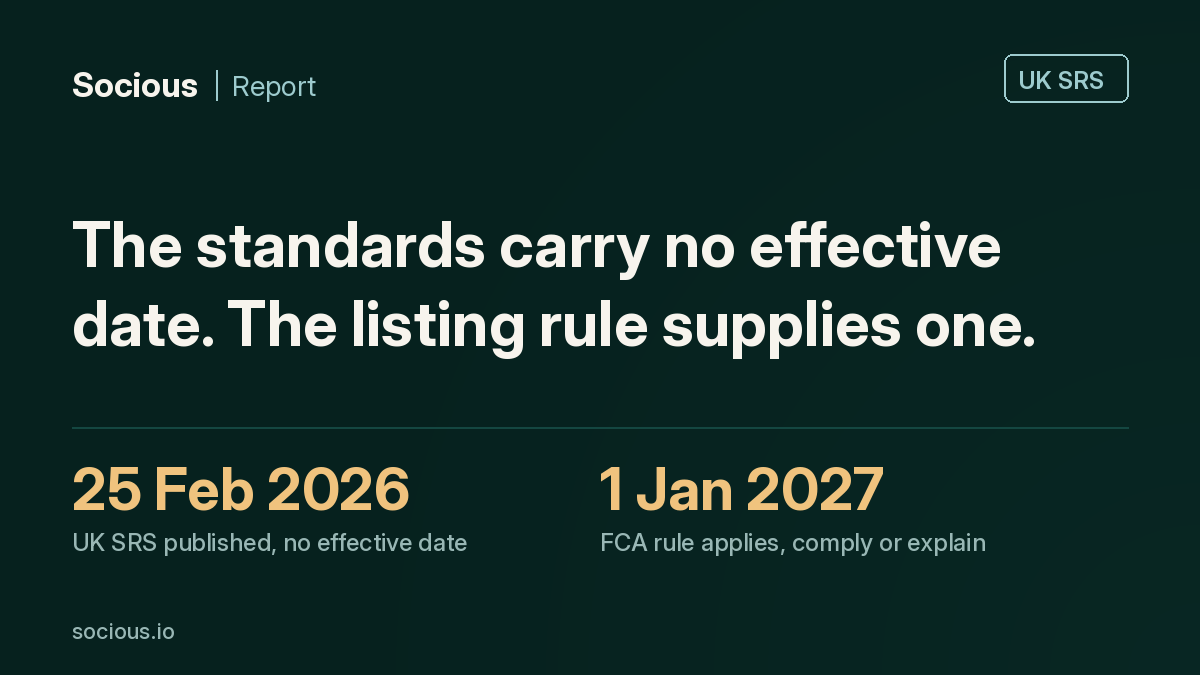
英国のUK SRS S1・S2は2026年2月25日に公表されたが、適用開始日は定められていない。日付を与えたのは2026年9月30日のFCAの政策声明PS26/19で、2027年1月1日以降に開始する事業年度、初回報告は2028年、枠組み全体がコンプライ・オア・エクスプレインとなる。
英国のUK SRS S1・S2は2026年2月25日に公表されたが、適用開始日は定められていない。日付を与えたのは2026年9月30日のFCAの政策声明PS26/19で、2027年1月1日以降に開始する事業年度、初回報告は2028年、枠組み全体がコンプライ・オア・エクスプレインとなる。
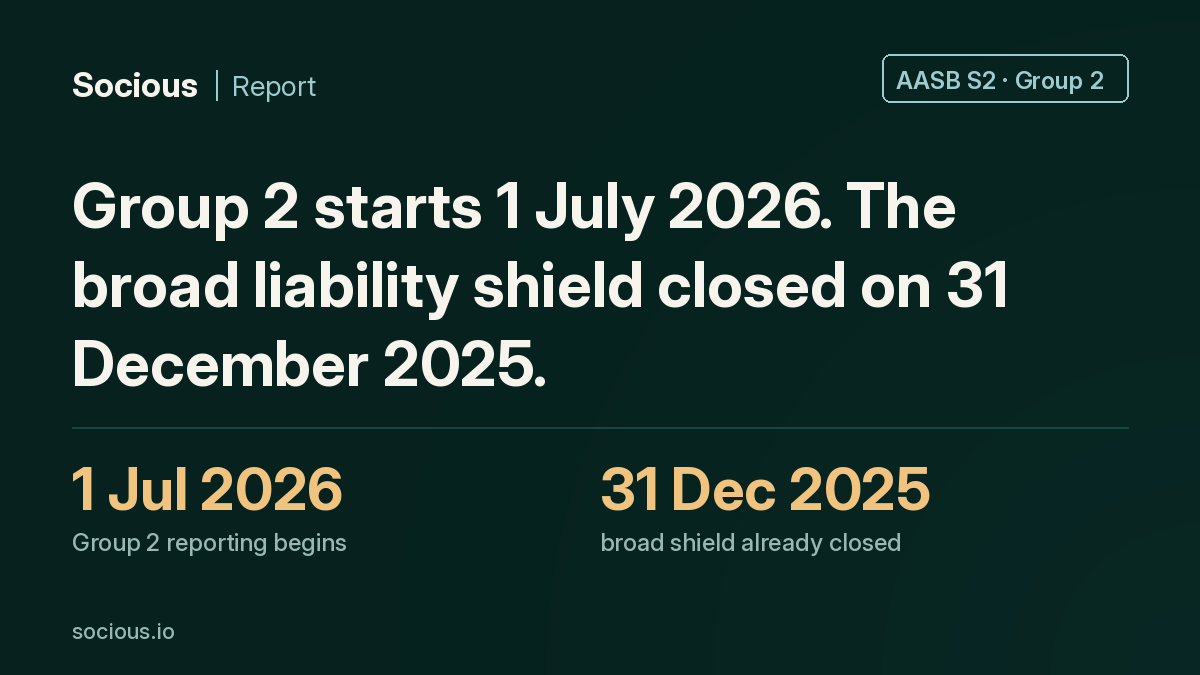
第2グループの対象は2026年7月1日以降に開始する事業年度。将来に関する気候関連の記述に対するASICの免責は2025年12月31日までに開始する年度までしか及ばず、このグループには最初から適用されない。さらにNGER法ルートには規模要件がない。
第2グループの対象は2026年7月1日以降に開始する事業年度。将来に関する気候関連の記述に対するASICの免責は2025年12月31日までに開始する年度までしか及ばず、このグループには最初から適用されない。さらにNGER法ルートには規模要件がない。
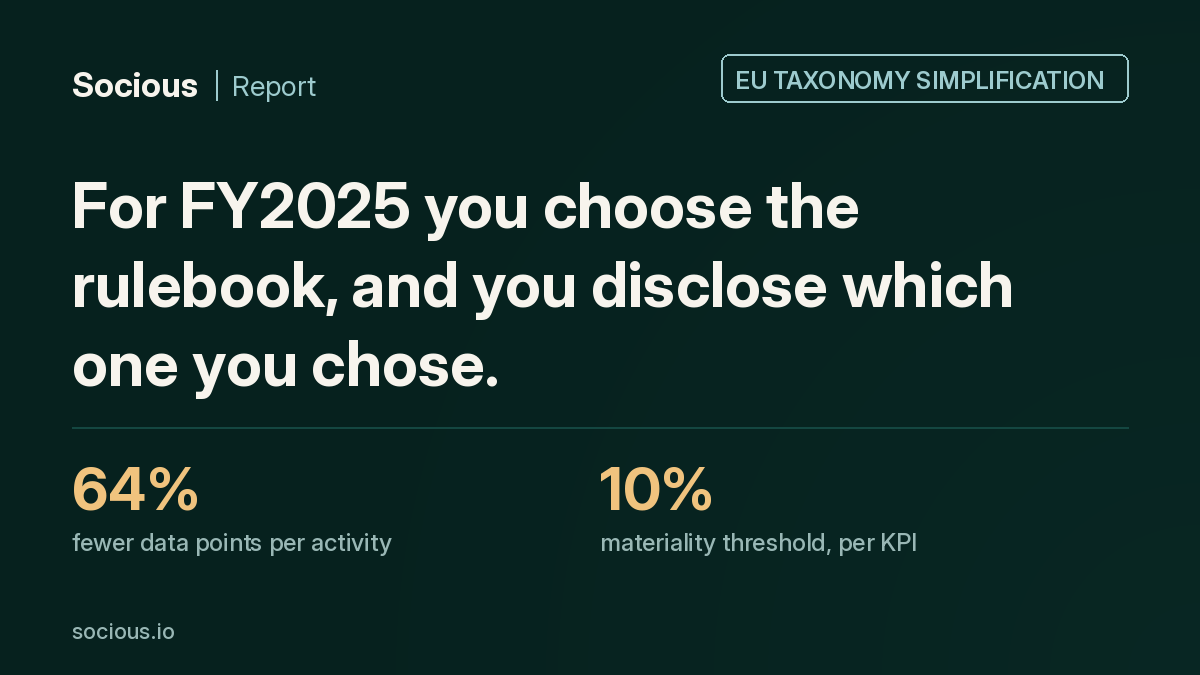
改正委任規則は2026年1月8日にEU官報で公表され、2026年1月1日から適用されます。活動ごとのデータポイントは64%削減、10%の重要性閾値が導入され、2025年度にどちらのルールを使ったかは開示事項になります。
改正委任規則は2026年1月8日にEU官報で公表され、2026年1月1日から適用されます。活動ごとのデータポイントは64%削減、10%の重要性閾値が導入され、2025年度にどちらのルールを使ったかは開示事項になります。
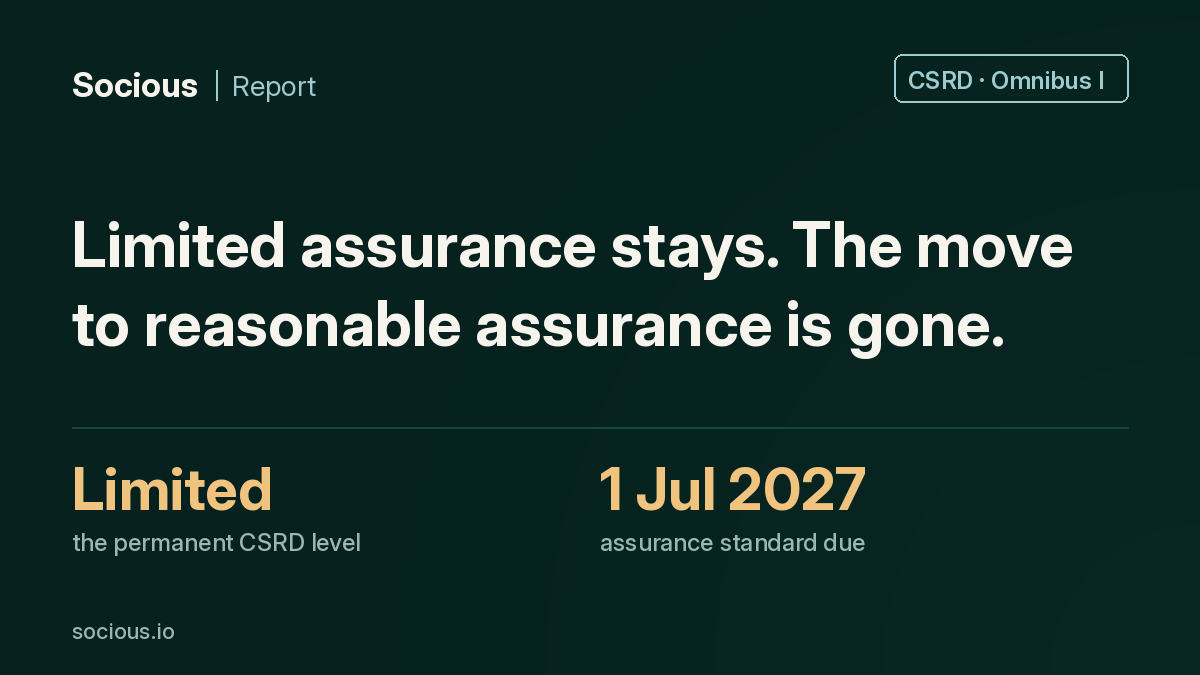
オムニバスI指令は、合理的保証への将来の移行を削除しました。CSRDの保証水準は限定的保証のままで、欧州委員会は2027年7月1日までに委任法令を採択します。
オムニバスI指令は、合理的保証への将来の移行を削除しました。CSRDの保証水準は限定的保証のままで、欧州委員会は2027年7月1日までに委任法令を採択します。
SSBJ基準第13項は、サステナビリティ関連の機会に関する商業上の機密情報に限定的な省略を認めます。三つの要件、非開示の明記、毎期の再評価が必要です。
SSBJ基準第13項は、サステナビリティ関連の機会に関する商業上の機密情報に限定的な省略を認めます。三つの要件、非開示の明記、毎期の再評価が必要です。
ISSA 5000は2026年12月15日以後に開始する期間のサステナビリティ保証に適用されます。問われるのは作成者のプロセスと証拠であり、文章を書いたツールではありません。
ISSA 5000は2026年12月15日以後に開始する期間のサステナビリティ保証に適用されます。問われるのは作成者のプロセスと証拠であり、文章を書いたツールではありません。
温対法SHK制度の報告値とSSBJのScope 1・2は一致しません。実務対応基準第1号が定めた対応関係と、ずれる理由を突合表で整理します。
温対法SHK制度の報告値とSSBJのScope 1・2は一致しません。実務対応基準第1号が定めた対応関係と、ずれる理由を突合表で整理します。
GHGプロトコルのScope 2改訂は未完了です。2026年7月29日に意見募集の結果が公表され、基準はISOとの統合基準に組み込まれます。SSBJ初年度は2004年版で測ります。
GHGプロトコルのScope 2改訂は未完了です。2026年7月29日に意見募集の結果が公表され、基準はISOとの統合基準に組み込まれます。SSBJ初年度は2004年版で測ります。
W3CのVerifiable Credentials 2.0は2025年5月15日に勧告になりました。報告書のハッシュ・発行者・日付をどう結び付けるのか、そして何を証明しないのかを整理します。
W3CのVerifiable Credentials 2.0は2025年5月15日に勧告になりました。報告書のハッシュ・発行者・日付をどう結び付けるのか、そして何を証明しないのかを整理します。
会計指令第40a条は、EU域内売上高4億5,000万ユーロ超で、2億ユーロ超の子会社または支店を持つ域外親会社に報告義務を課します。従業員数は判定に入りません。最初の報告は2029年です。
会計指令第40a条は、EU域内売上高4億5,000万ユーロ超で、2億ユーロ超の子会社または支店を持つ域外親会社に報告義務を課します。従業員数は判定に入りません。最初の報告は2029年です。
2027年度から、CSRDの対象となる欧州の顧客がバリューチェーンのデータ収集を始めます。小規模サプライヤーを守るキャップは、大手の日本メーカーには効きません。
2027年度から、CSRDの対象となる欧州の顧客がバリューチェーンのデータ収集を始めます。小規模サプライヤーを守るキャップは、大手の日本メーカーには効きません。
実際の元データを使い、基準対応、承認、保証まで残る証跡からサステナビリティ報告ソフトを評価します。
実際の元データを使い、基準対応、承認、保証まで残る証跡からサステナビリティ報告ソフトを評価します。
内部統制報告制度の対象は財務報告で、サステナビリティ情報は入っていません。それでも第三者保証は2028年3月期から始まります。その間に何を作るか。
CSRDの初適用年度、改訂ESRS、CBAM証書の販売開始、EUDR、SSBJ、韓国・豪州・台湾。2027年1月1日前後に切り替わる日付を整理します。
CSRDの初適用年度、改訂ESRS、CBAM証書の販売開始、EUDR、SSBJ、韓国・豪州・台湾。2027年1月1日前後に切り替わる日付を整理します。
ESRS S2の「バリューチェーン労働者」とは、取引先から見た自社の従業員です。SSBJが公表した基準は三つで、社会関連のものはありません。欧州の質問票に答える日本のサプライヤーは、ゼロから始めることになります。
ESRS S2の「バリューチェーン労働者」とは、取引先から見た自社の従業員です。SSBJが公表した基準は三つで、社会関連のものはありません。欧州の質問票に答える日本のサプライヤーは、ゼロから始めることになります。
ESRS S1は「自社の従業員」、IFRS S1は「全般的要求事項」。SSBJやISSBで整えてきたデータの中に、人に関する数字はありません。それでもESRS S1は求めてきます。
ESRS S1は「自社の従業員」、IFRS S1は「全般的要求事項」。SSBJやISSBで整えてきたデータの中に、人に関する数字はありません。それでもESRS S1は求めてきます。
欧州委員会は改訂ESRSにより1社あたりの報告コストが30%以上下がると見込む。その削減がどの費目に届き、どの費目には届かないのか。そしてSSBJを適用する日本企業に、その恩恵がまったく及ばない理由を整理する。
欧州委員会は改訂ESRSにより1社あたりの報告コストが30%以上下がると見込む。その削減がどの費目に届き、どの費目には届かないのか。そしてSSBJを適用する日本企業に、その恩恵がまったく及ばない理由を整理する。
CSRDとSSBJの両方を出す日本企業がツールに求める要件は四つ。Workiva、Persefoni、Watershed、Socious Reportが自社サイトで公表している事実を比較します。
CSRDとSSBJの両方を出す日本企業がツールに求める要件は四つ。Workiva、Persefoni、Watershed、Socious Reportが自社サイトで公表している事実を比較します。
2025年12月のIFRS S2改訂により、金融機関はScope 3カテゴリ15の測定・開示をファイナンスド・エミッションに限定できるようになった。対象は融資、債券、株式、未実行のコミットメント、運用資産である。つまり、銀行と取引のあるほとんどの会社が含まれる。貸し手が何を求めてくるのか、データ品質スコアがなぜ交渉の強さを決めるのか、何を用意しておくべきかを整理する。
中国の三取引所は、四つの指数構成銘柄と国内外の重複上場企業にサステナビリティ報告を義務づけた。2025年度を対象とする最初の報告書の期限は2026年4月30日。その上には財政部のCSDSがあり、2030年までに全国統一の制度として整備される予定だ。多くの日本企業がこれに最初に触れるのは、サプライヤーとしてである。
IFRS S1・S2の移行措置——気候関連のみの開示、比較情報の免除、Scope 3の免除、財務諸表と別タイミングでの公表——はいずれも初年度限りだ。二年目にはこれらが一斉に外れる。何が変わるのか、そして2025年12月のIFRS S2改訂が和らげるもの/和らげないものを整理する。
公開草案SASB/ED/2026/1は、さらに3つのSASBスタンダードと、対応するIFRS S2業種別ガイダンスの改訂を提案している。指標レベルで読むと負担の所在が分かる。増えるのは執筆時間ではなく、いま集めていないデータ項目だ。
IFRS S1とSSBJ適用基準では、サステナビリティ開示の報告企業は財務諸表と同一。一方、日本企業のESGレポートの多くは操業支配基準で範囲を決めている。両者がずれる箇所を整理する。
ISSB自然関連開示は「S3」ではなく実務記述書として出されます。IFRS S1・S2を改訂せず補足する形式で、SSBJとCSRDの報告実務に影響します。
2026年7月8日、韓国金融委員会はESG開示の義務化を確定しました。2028年の基準は連結総資産10兆ウォン以上で、対象は291社です。2029年には5兆ウォン以上に下がり、3,171社になります。
SSBJとCSRDの報告サイクルに、すでに3社の実在するAI企業がツールを提供している。発行体向けのベンチマークツール、投資家向けのスコアリングエージェント、そして電力会社への導入が公表されている生成AI評価サービスだ。それぞれが実際に何をするのかを整理する。
CSRD/EUタクソノミーKPI、EUDRの位置情報、CSDDDのデューデリジェンス、CBAMの埋め込み排出量——4つの申告は同じサプライヤーの事実を求めながら、法的根拠・精度・締切がそれぞれ異なる。一度収集して四方向にマッピングする実務設計を解説。
金融庁はSSBJの第三者保証義務化を開示義務化の1年後に設定し、対象範囲もガバナンス・リスク管理・Scope1-2に限定しました。この2点が、実務の着手時期をどう変えるかを解説します。
規則 (EU) 2025/2650 はEUDRの適用日を2026年12月30日に延期した。一方で、森林減少の基準日である2020年12月31日は一切動いていない。つまり、揃えるべき証拠の期間は短くなるどころか長くなった。
指令 (EU) 2026/470 は、気候移行計画を策定し実行に移すというCSDDD上の義務を廃止した。一方でCSRDのESRS E1開示は手つかずで残っている。この非対称が、これから公表する文書に何をもたらすのか。
EU炭素国境調整措置は2026年1月1日から本格適用に入りました。ただし証書の購入は2027年2月から、最初の申告期限は2027年9月30日です。2026年に何を集めたかが、その申告を決めます。
EFRAGは2024年8月にESRSのXBRLタクソノミを公表しました。ただし義務になるのは、欧州委員会がこれをESEFの規則に取り込んでからです。この空白が報告実務に何をもたらすのかを整理します。
2026年7月3日、欧州委員会は任意基準(Voluntary Standard)を採択しました。従業員1,000人以下の企業には、この基準を超える質問を拒否する法的な権利が生まれ、質問する側にはその権利を通知する義務が生じます。
改訂ESRS G1が求めるのは、有罪判決の件数、政治献金、ロビー活動の主張、支払条件、そして過去2年以内に規制当局から取締役会に入った人物の有無です。どれもESGプラットフォームには入っていません。
改訂ESRS S4は、製品を使う人を守る対応がマーケティング・営業・データ利用とぶつかったとき何をしたかを問います。その答えは、ESGプラットフォームの中にはありません。
改訂ESRS S3は5つの開示要求を4つに統合し、多くを重要性判断に委ねました。同時に、ESGシステムからは出てこない項目を新設しています。実証された人権インシデントです。
改訂ESRSはバリューチェーン労働者について開示すべき項目を削減しました。同時にオムニバスは、その労働者を雇う企業に「聞ける範囲」も制限しました。この二つの削減は相殺しません。ESRS S2が現在求めるものと、その根拠をどう揃えるかを整理します。
企業ごとの適用期限表ではなく、法令そのものの経緯です。2022年の採択、2023年のESRS、2024年の国内法化期限、2025年の「ストップ・ザ・クロック」、2026年のオムニバスによる縮小——各段階が実際に何を変えたのかを整理します。
欧州拠点を持つ日本企業向けのCSRD実務チェックリスト。7つのフェーズごとに、責任者・判断ゲート・次に進むために必要な成果物を定義します。
CSRDにおける資源の投入・産出・廃棄物を扱うESRS E5。各開示要求が求めるもの、2026年7月の改訂で削られたもの、そして「項目が減った」ことがデータ負担の軽減を意味しない理由を整理します。
欧州子会社を持つ日本企業は、SSBJとCSRDの両方に同時に対応することになります。重なる部分、本当に異なる部分、そしてデータセットを二度作らずに一度で済ませる設計を解説します。
2026年7月3日、欧州委員会が改訂ESRSの委任法令を最終採択。必須開示項目は61%削減、項目全体では70%超の削減、2026年11月20日発効、2027年度から適用。何が変わり、何が厳しくなり、データ側で何をすべきかを整理します。
AIサステナビリティ報告ソフトの選び方を解説。データリネージ、CSRD・SSBJ・ISSBのクロスマッピング、第三者検証まで、監査対応の視点で使えるベンダー中立のチェックリスト。
CSRDのESRS E2を実務目線で解説。汚染物質の排出、懸念物質と高懸念物質(SVHC)、マイクロプラスチック、財務影響まで。2026年報告で監査人が確認するポイント。
オムニバス簡素化でESRS E3は名称変更・大幅削減。それでも水関連の必須開示はむしろ鋭くなった。2026年CSRD報告者が押さえるべきポイントを整理。
オムニバスでセクター別 ESRS が中止された後、銀行・運用会社・保険会社は CSRD にどう向き合うべきか。ファイナンスト・エミッション、PCAF、SSBJ・SFDR との整合を解説。
改正ESRS S1の2026年適用ポイント — 対象範囲、17の開示要件、移行救済措置、日本企業がCSRD適用子会社で人的資本データを監査対応レベルに整える進め方を解説。
多くのCSRD対応ツール比較は、本社がフランクフルトかボストンにある前提で書かれています。本記事は東京・シンガポール・シドニー・香港から運営する企業を対象に、SSBJ・AASB S2・HKEX・SGXまで含めた評価軸で10プラットフォームを比較します。
ISSBは投資家向けサステナビリティ開示の世界共通基盤です。IFRS S1・S2の要件、2026年時点の適用対象、ESRS・GRIとの違いを実務目線で解説します。

CSRDのESRS E1を実務目線で徹底解説。移行計画、シナリオ分析、GHG排出量、エネルギーミックス、財務影響。監査人が見るポイントと対応方法。
EUは2026年3月18日にオムニバス指令を発効し、CSRDの対象を従業員1,000人超・売上4.5億ユーロ超に絞り込みました。日本企業への実務的影響を解説します。
SSBJ 開示基準 2027年4月適用で求められる気候関連シナリオ分析の実装ガイド。1.5℃/2℃/3℃ の3パターンでの財務影響評価、移行リスク・物理リスク・機会領域の整理、AI による効率化アプローチを解説。
SSBJ 開示基準 2027年4月適用で原則となる連結ベース開示の実装ガイド。海外子会社・関連会社・JV のデータ統合、現地通貨換算、多言語ワークフロー、現地報告基準との整合、AI による多言語自動マッピングを解説。
SSBJ 開示基準 2027年4月適用で必須となるサステナビリティデータ基盤の構築ガイド。年1回の集中作業から四半期・月次の継続収集へ、ワークフローの社内組み込み、複数基準(SSBJ/ISSB/CSRD)対応、AI 自動化アプローチを解説。
SSBJ 開示基準 2027年4月適用に向けて、東証プライム上場企業が取締役会レベルでサステナビリティ関連リスク・機会のオーバーサイトを実装するための5つの実務チェック項目を整理。サステナビリティ委員会の設置、CSO 配置、ERM 統合、取締役スキル開示まで網羅。
SSBJ 開示基準 2027年4月適用に向けた内部統制設計ガイド。データ入力者・レビュー者・承認者の役割分離、入力ログの保管、計算式・係数の文書化、判断記録の保管、J-SOX 対応との整合性、AI による audit-ready 設計を解説。
SSBJ 開示基準 2027年4月適用で必須となる Scope 1/2/3 排出量算定の実装ガイド。GHG プロトコル 15カテゴリ、Tier-2/3 サプライヤーからのデータ取得困難、業界平均推計の併用、AI による段階的支援アプローチを解説。
SSBJ 開示基準 2027年4月適用に並行して進む第三者保証(assurance)の段階的義務化への対応ガイド。限定的保証から合理的保証への移行、監査法人との対話、データの来歴と判断記録の準備、AI による audit-ready 設計を解説。

EUタクソノミーの整合性開示を、CSRD報告チームのために実務目線で整理。6つの環境目的、適格性と整合性の違い、3つのKPI、DNSH、2025年オムニバス改正までを網羅。
EUグリーン・クレーム指令の実務ガイド(2026年版)。立証エビデンス、事前検証、認められる訴求類型、売上高最大4%の制裁金、運用設計までを実務目線で解説。
ICO投機からインパクトDAOへ――ブロックチェーン・トレジャリーが社会貢献の強力な資金メカニズムへと進化している。オンチェーンの透明性とコミュニティガバナンスが2026年のインパクトファイナンスをどう変えるかを解説。
CSRD/ESRS E1が求めるスコープ3報告を徹底解説。GHG15カテゴリの重要性判定からAI活用のデータ収集、SSBJ対応まで実務ポイントを網羅。
Compare GRI, ISSB and ESRS by materiality, scope and disclosure requirements, including how to report under multiple frameworks.
SSBJ(サステナビリティ基準委員会)基準の段階的義務化スケジュール、ISSBやCSRDとの違い、Scope 3の15カテゴリ別開示要件、そして実務対応チェックリストを網羅的に解説。CSO・コンプライアンス担当者必読。
What is SSBJ? Japan's sustainability disclosure standard for listed companies. FY2027 timeline, ISSB/CSRD alignment, Scope 3 emissions, compliance checklist.
2026年時点のISSB(IFRS S1・S2)各国導入状況を網羅的に整理。SSBJ基準との関係、ESRS相互運用性、日本の多国籍企業が取るべきマルチフレームワーク対応を解説。
A step-by-step guide to mapping ESRS datapoints for CSRD compliance. Learn how to navigate 1,100+ disclosure requirements, prioritize mandatory datapoints, and streamline your first sustainability report.
サステナビリティ報告には初年度で数千万〜数億円のコストがかかる。コンサルティング費用、ソフトウェア、人件費、保証費用の内訳をデータで分析し、AI活用による80%のコスト削減手法を解説。
EU企業持続可能性報告指令(CSRD)の2026年主要期限を解説。Wave 1〜4の段階適用、ESRS要件、SSBJ基準との関係、日本企業の実務対応チェックリストを網羅。
AIがCSRD・SSBJ対応のサステナビリティ報告をどう自動化するか。準備時間を最大70%削減し、監査対応のESG開示を実現する方法を解説。
日本企業に必要なCSRDのダブルマテリアリティ評価を6ステップで解説。インパクトと財務の両面から、重要課題の決め方と記録方法を整理します。
An educational deep dive into how AI transforms raw sustainability data from CSVs, PDFs, and spreadsheets into structured ESRS-compliant disclosures with full audit trails.
A comprehensive guide to the EU Corporate Sustainability Due Diligence Directive (CSDDD), its timeline, scope, interaction with CSRD, and practical compliance steps for supply chain teams.
Learn the ESRS E4 disclosure requirements, how to assess biodiversity materiality and where the framework aligns with TNFD.
A comprehensive guide to the fastest-growing sustainability and impact careers in 2026, including salary ranges, required skills, career transition advice, and where to find opportunities.
How the SSBJ mandate is driving Japanese enterprises to adopt AI for ESG compliance, automating ESRS, SSBJ, and GRI reporting at scale.
日本のSSBJ基準とISSBのIFRS S1・S2を徹底比較。主要な相違点、適用スケジュール、対応準備のポイントを解説します。
How sustainability reporting reduces cost of capital, attracts investors, and cuts operational costs. Complete ROI breakdown with real-world data.
A practical transition guide for companies moving from TCFD-aligned climate disclosures to ISSB IFRS S2, including mapping, timelines, and a compliance checklist.
An overview of how Socious Verify uses W3C Verifiable Credentials to help universities issue tamper-proof digital diplomas, combating fraud and streamlining verification.

2026年はカルダノにとって歴史的な年となります。プライバシー保護サイドチェーン「Midnight」のメインネット稼働や、4月のTech for Impact Summitなど、見逃せない重要イベントが目白押しです。
THANK Pool ISPOにADAをステークして、売らずにグローバルなインパクトプロジェクトをサポートしましょう。SOCIOトークンを獲得してコントロールを維持しながら、売却する必要はありません。
ブロックチェーンとノーコードツールで認証情報を変革しましょう。Socious Verify を使えば、簡単に身元を保護、検証、保護できます。
Socious Workの無料のAI搭載採用プラットフォームが、ミッション主導型組織の多様性を促進し、コストを削減し、定着率を高める方法をご覧ください。

ブエノスアイレスでは、Sociousチームがカルダノテックウィークと憲法制定会議で重要な議論と投票を行い、カルダノの未来を形作りました。

Catalyst Fund13における提案者の中から、ブロックチェーン技術を活用して持続可能な社会の実現や社会的課題の解決に取り組む「Blockchain for Good」プロジェクトをまとめました。

CoinCeylon x Intersect Sri Lanka Hubによる11月のCardanoタウンホールにて、SociousのFounder兼CEOであるSeira Yun氏が登壇しました。


東京の恵比寿にあるAgiは、安全でプライベートな年齢確認のためにShinを採用し、安全性とプライバシーを強化すると同時に、マイナンバーカードの問題にも対処しています。
Catalyst Fund13の国際提案ピッチイベントで、世界中のイノベーターがアイデアを共有し、グローバルな協力を推進します。
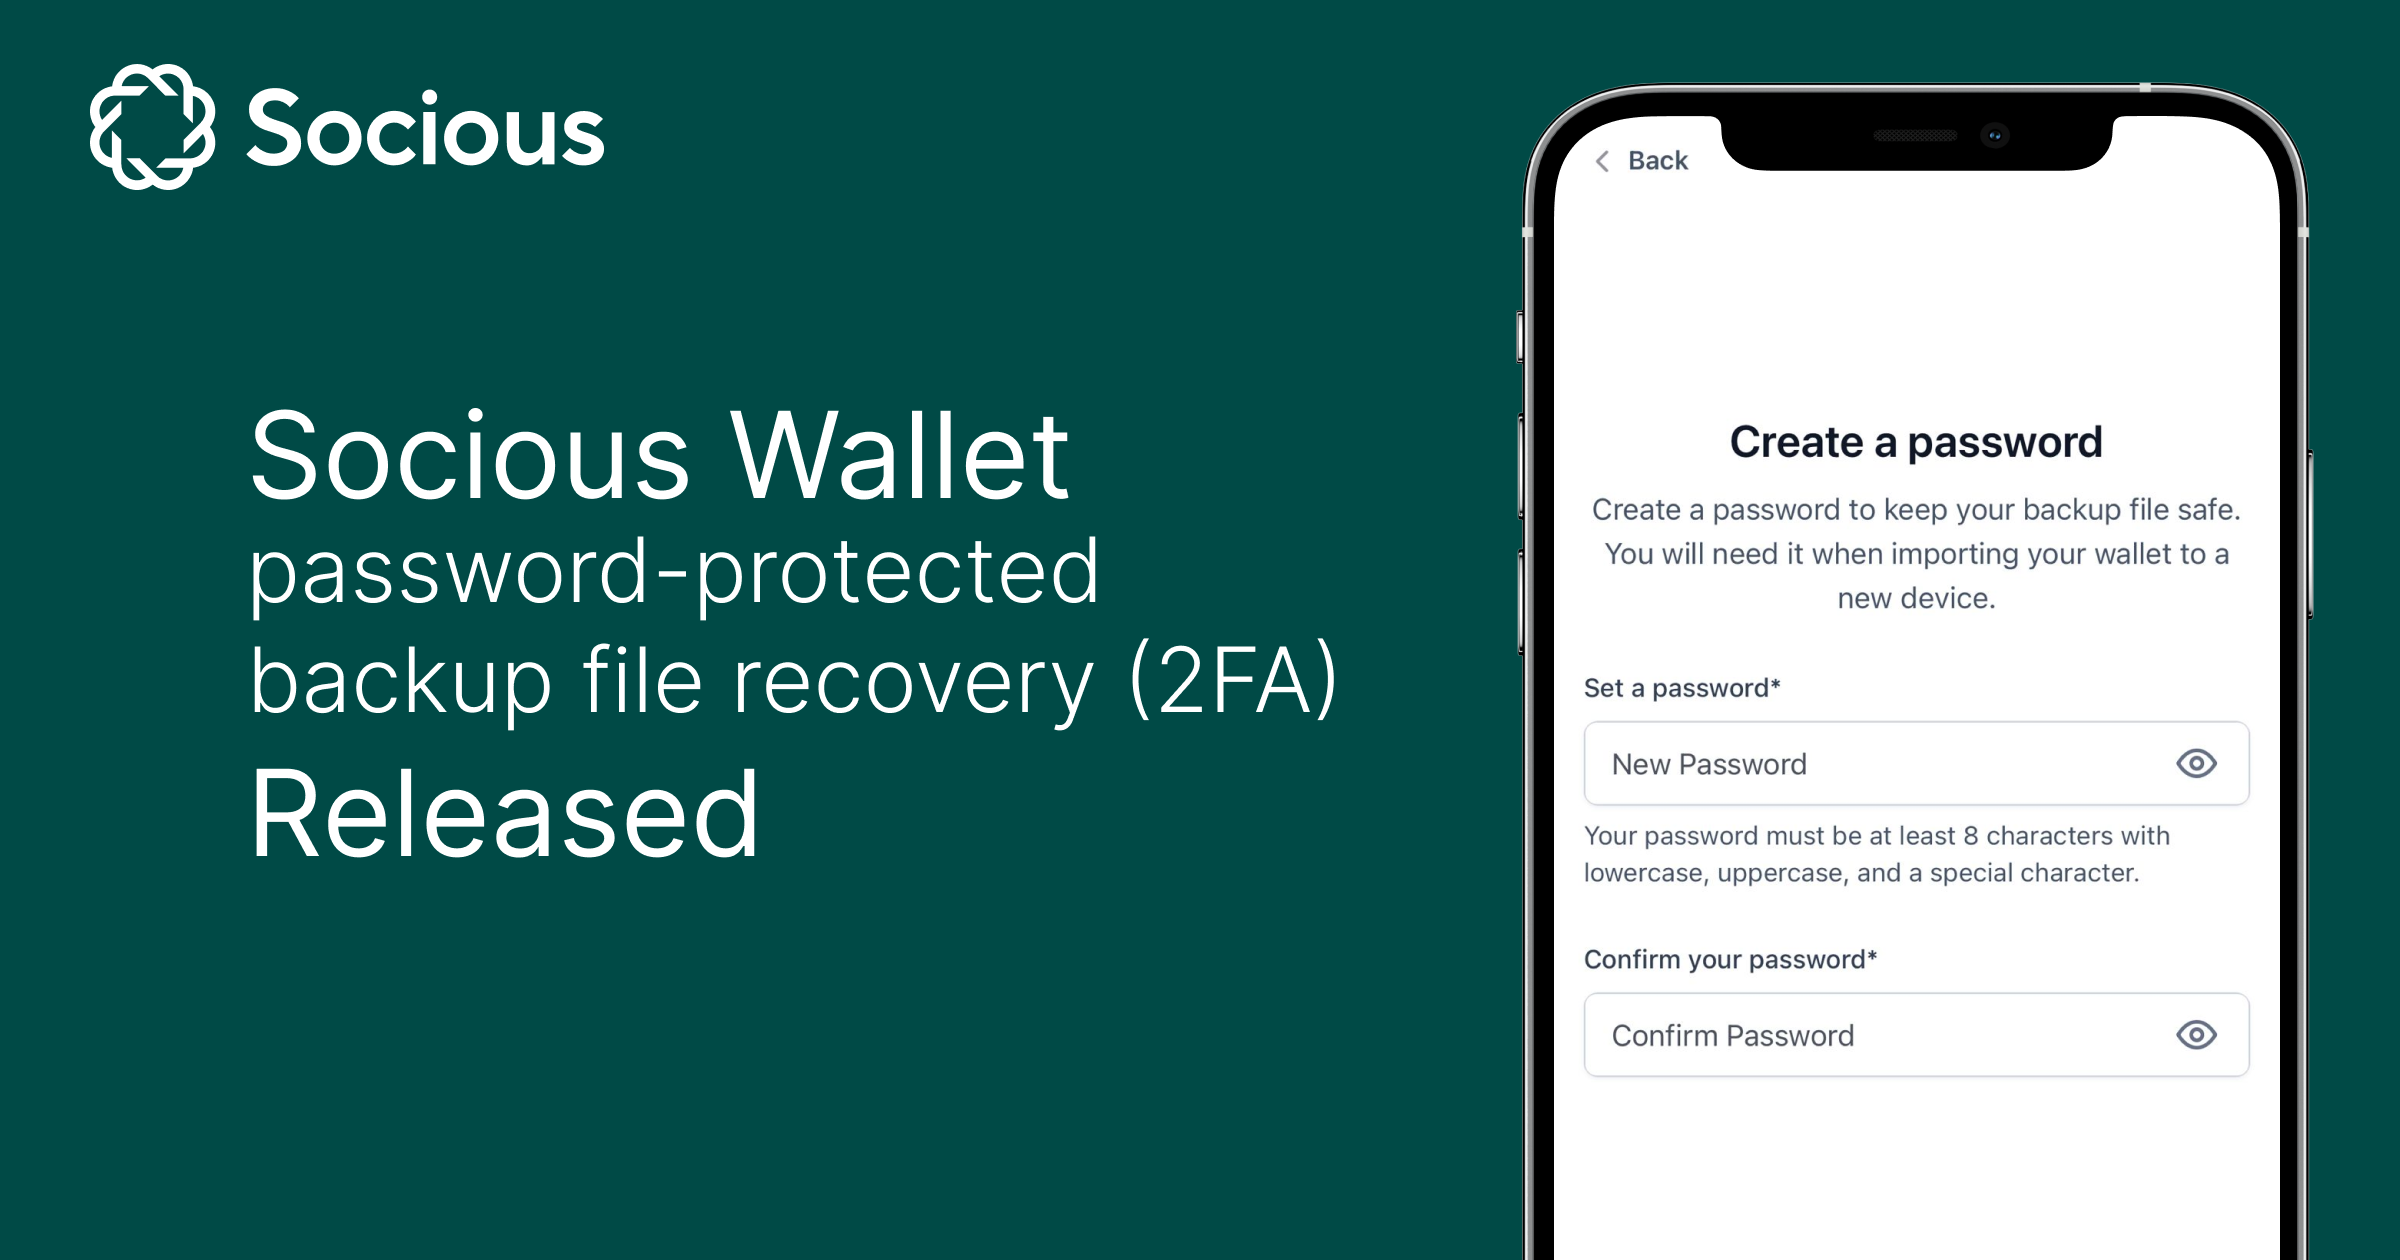
Socious Walletは、パスワードで保護されたバックアップファイルによるウォレットの復元をサポートし、セキュリティと使いやすさを強化し、シードフレーズが不要になります。
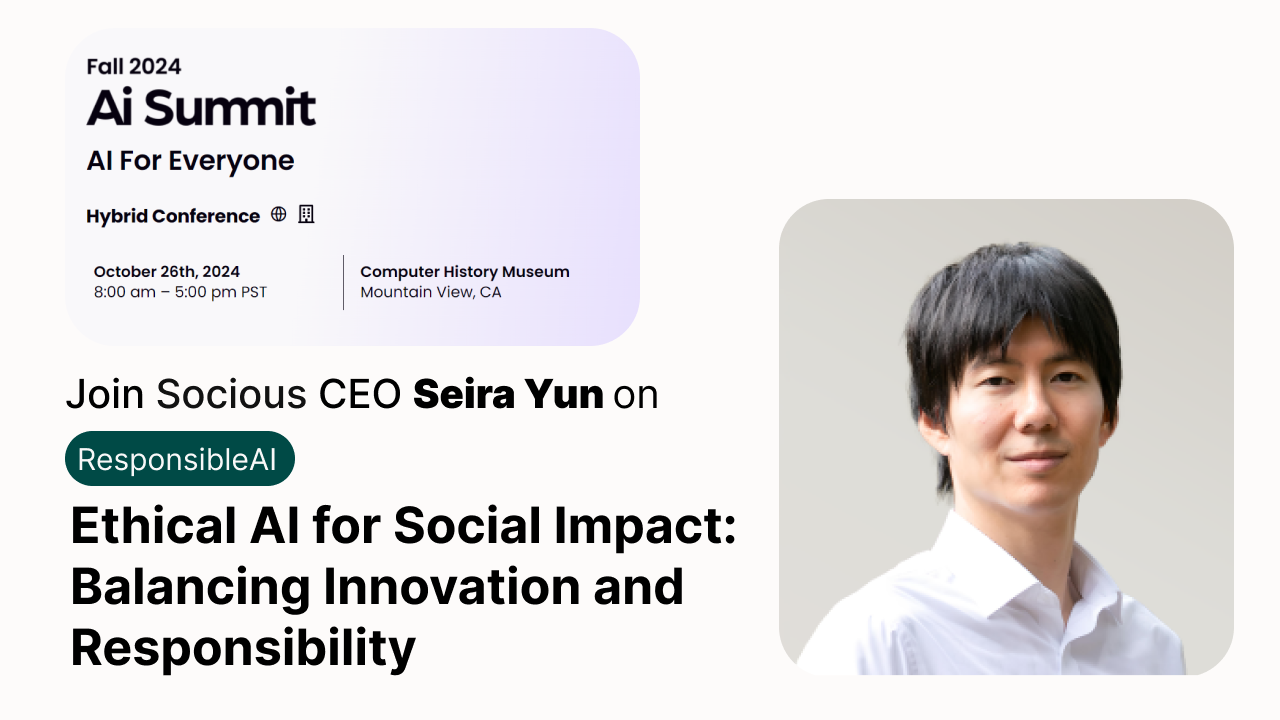
Aiサミット2024では、SociousCEOのセイラ・ユンが「社会的影響のための倫理的AI:イノベーションと責任のバランス」についてプレゼンテーションを行います。

カルダノジャパンアイデアフェストF13に参加して、国際的なカルダノプロジェクトとつながりましょう。
Sociousは、Cardanoブロックチェーン上に構築された画期的なデジタルID管理ソリューションであるShin Platformを立ち上げました。

SBIVCトレードが主催するウェビナーでは、CEOの尹 世羅がCardanoについて詳細な講義を行います。
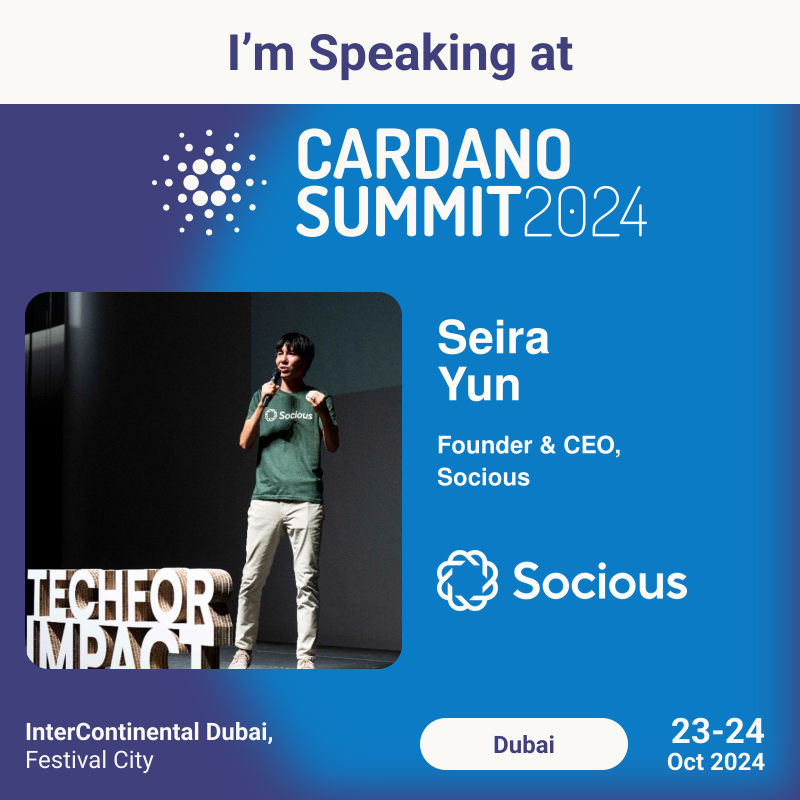
セイラ・ユンがドバイで開催されるカルダノサミット2024でパブリックスピーカーを務めることを光栄に思います!
SociousのCEO、セイラ・ユンがCEO月刊誌の「関東で最も影響力のあるリーダー」に選ばれました!Sociousにおける彼の並外れたリーダーシップと革新的なビジョンを称えるものです。
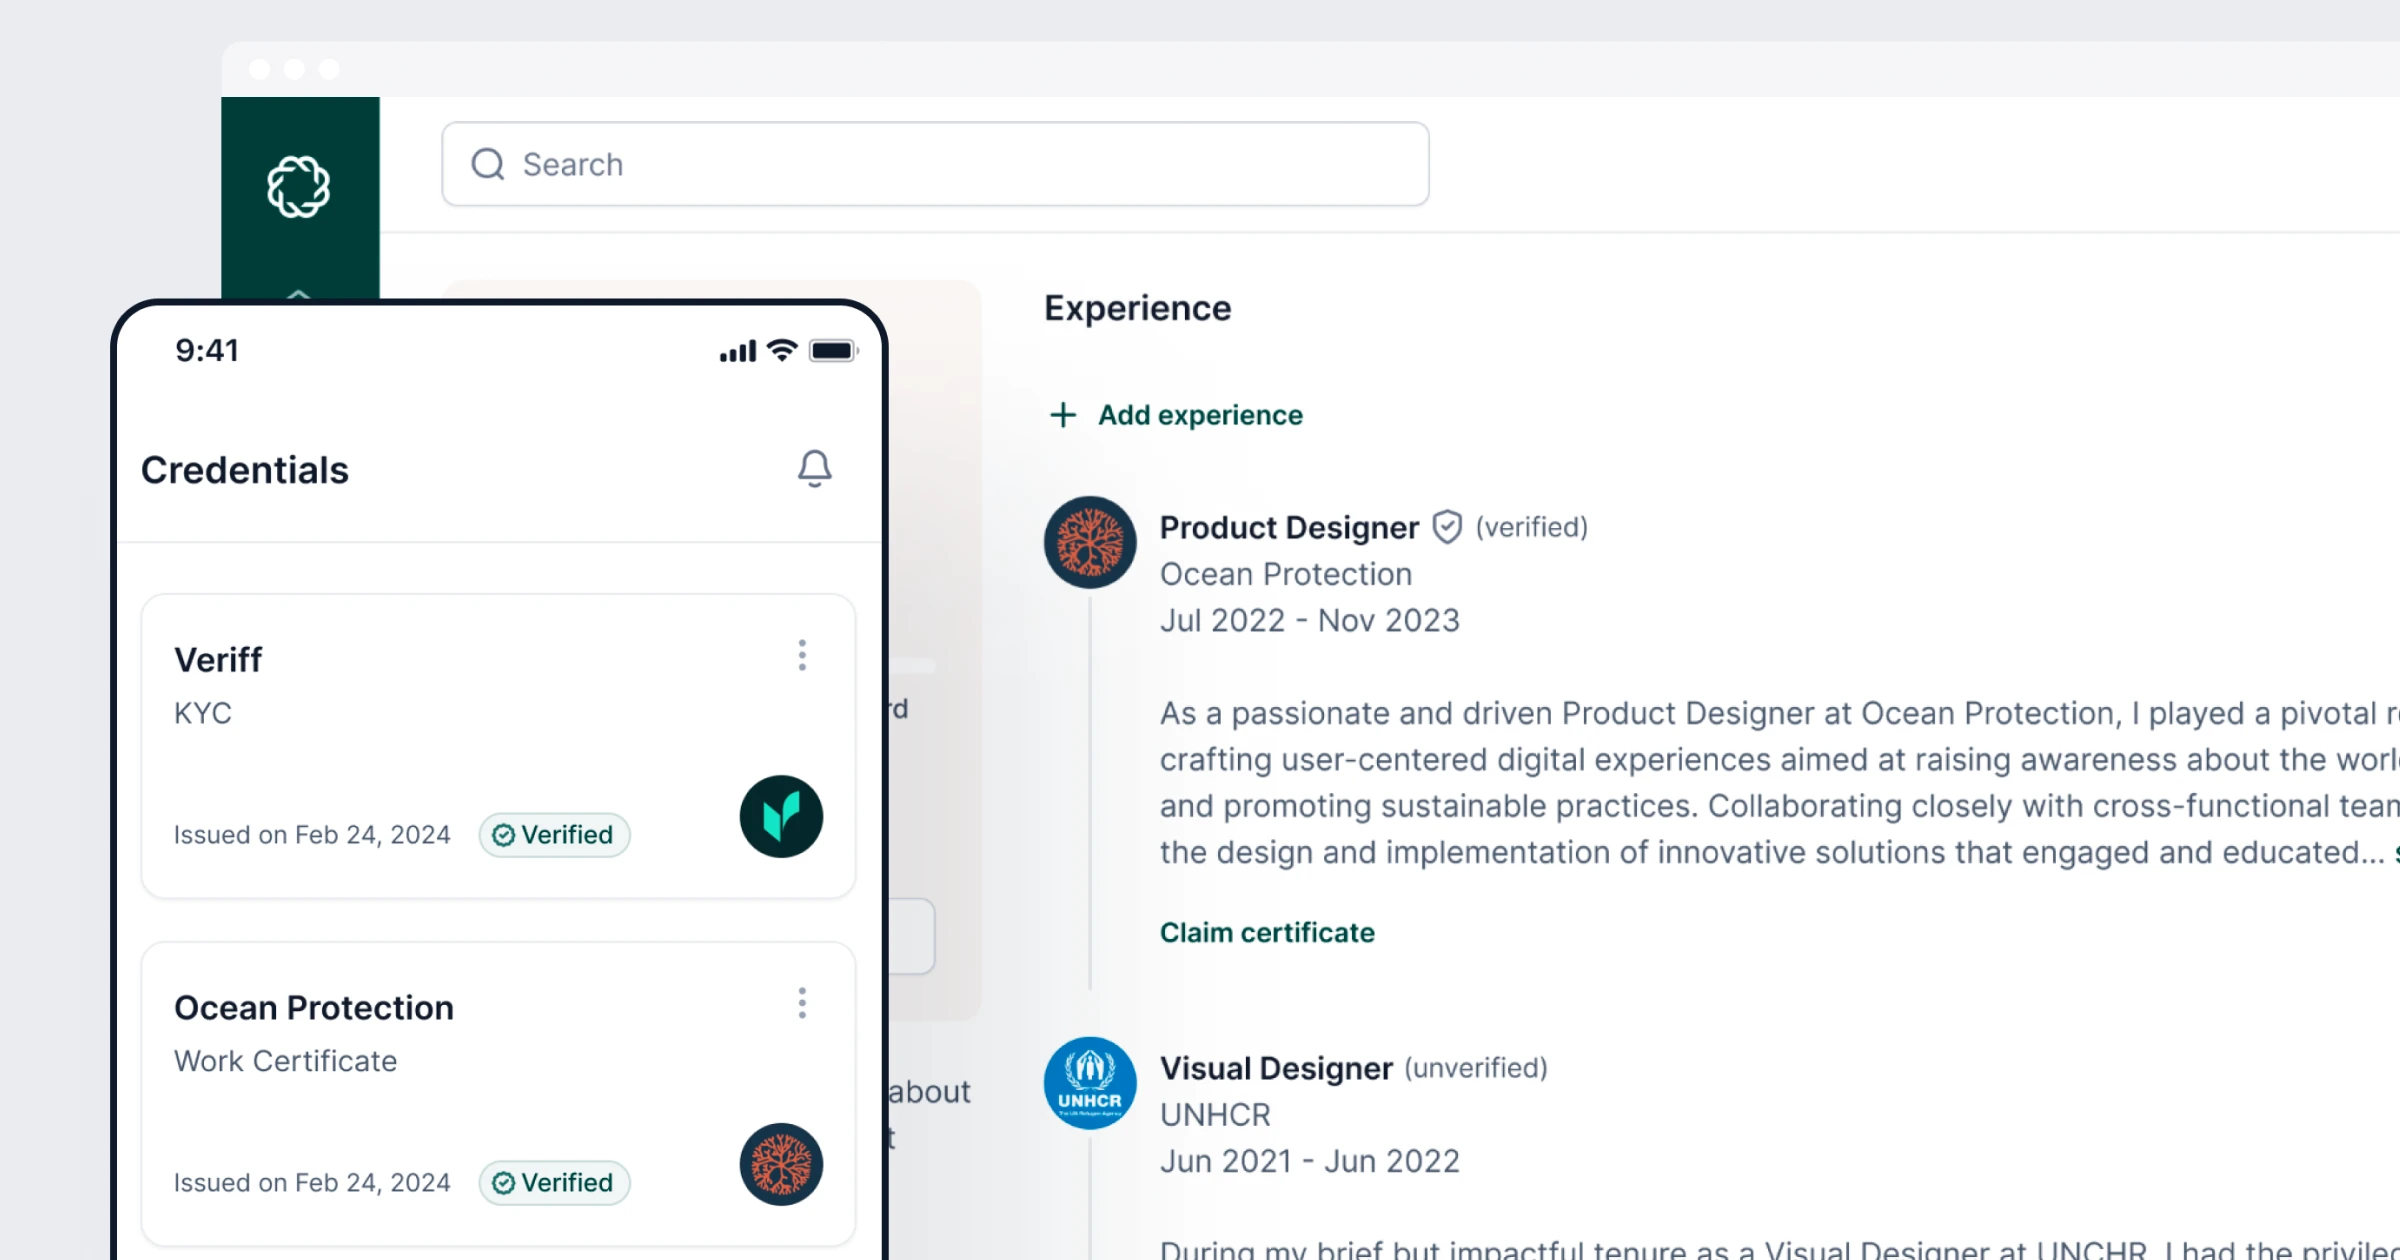
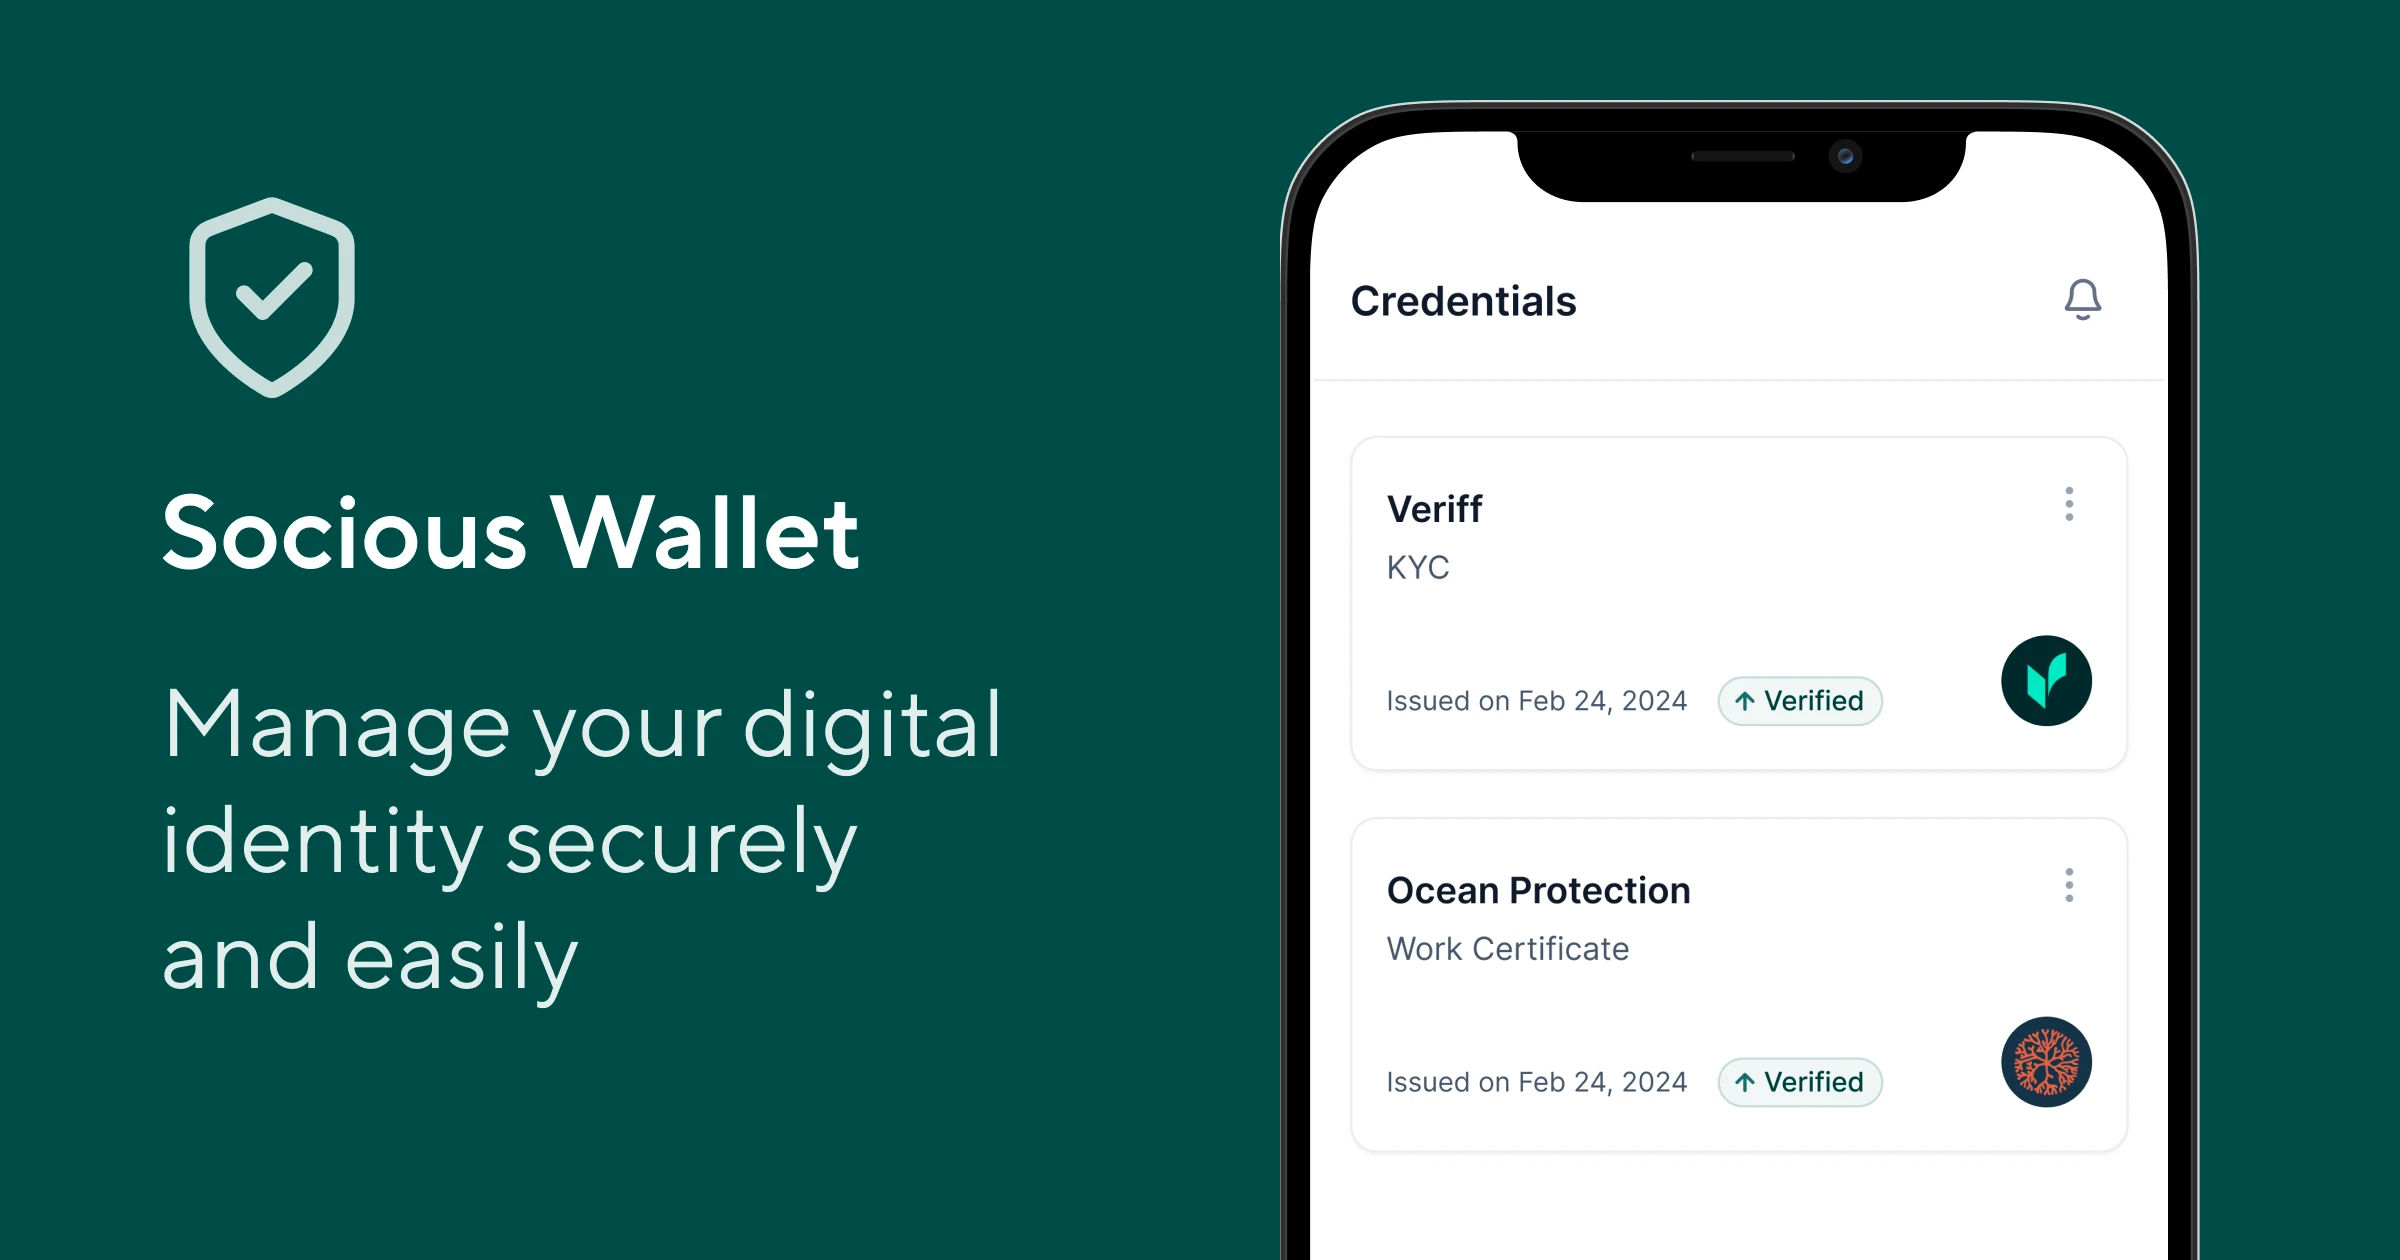
Socious Walletのご紹介:ユーザーフレンドリーで自己主権型のIDウォレットで、認証情報の安全な保管場所を確保することでユーザーの利便性を高めます

Sociousの最新リリースでは、ユーザーはプラットフォーム上で直接作業証明書をリクエスト、受信、承認できるため、貴重なリソースを節約できます。
カルダノジャパンアイデアフェストF12に参加して、国際的なカルダノプロジェクトとつながりましょう。
Sociousは、ブロックチェーン技術を活用して安全で自動化された透明な紹介を実現することで、オンライン詐欺攻撃に対抗するソフトウェアをリリースしました。
SECの最終規則では、上場企業に対する気候関連の開示が義務付けられています。このブログで、新しい要件をマスターするためのコンプライアンス手順を学んでください。
Sociousは、セルフソブリンアイデンティティ(SSI)を使用する新しいIDウォレットを導入し、ベータテストプログラムにユーザーを招待しています。
独自の強みを取り入れることで、イノベーション、レジリエンス、インクルージョンをどのように推進できるかをご覧ください。
認証情報管理にSBTではなくSSIを採用すると、プライバシーの向上、相互運用性、費用対効果などのメリットが得られます。

タロチの第2弾に参加して「愛染リツイートキャンペーン」を開催!リツイートで愛染の遺産を応援しよう。ADA賞やNFTを獲得しましょう。今すぐ行動しましょう!
日本のカルダノコミュニティと世界のプロジェクトを繋ぐピッチイベント - Cardano Japan IdeaFest Fund 11
ソーシャスの提案がカルダノの成功にどのように寄与するのか?We have 5 exciting proposals with high ratings - your support can drive real impact!
ブロックチェーンとAIがどのように慈善活動を変え、仲介者を排除し、透明性を確保し、援助提供を加速させることができるかを学びましょう。
目的志向の人材を採用することは、ビジネスの将来と成功の鍵です。目的を持った人材を引き付けて定着させる方法をご紹介します。
タロチゲームキャンペーンに参加して、藍染めを守りましょう!プレイして、フィードバックを送って、ADA/NFTを獲得して、日本の遺産を応援しましょう。